


দ্য ডেইলি কর্পোরেট ডেস্ক
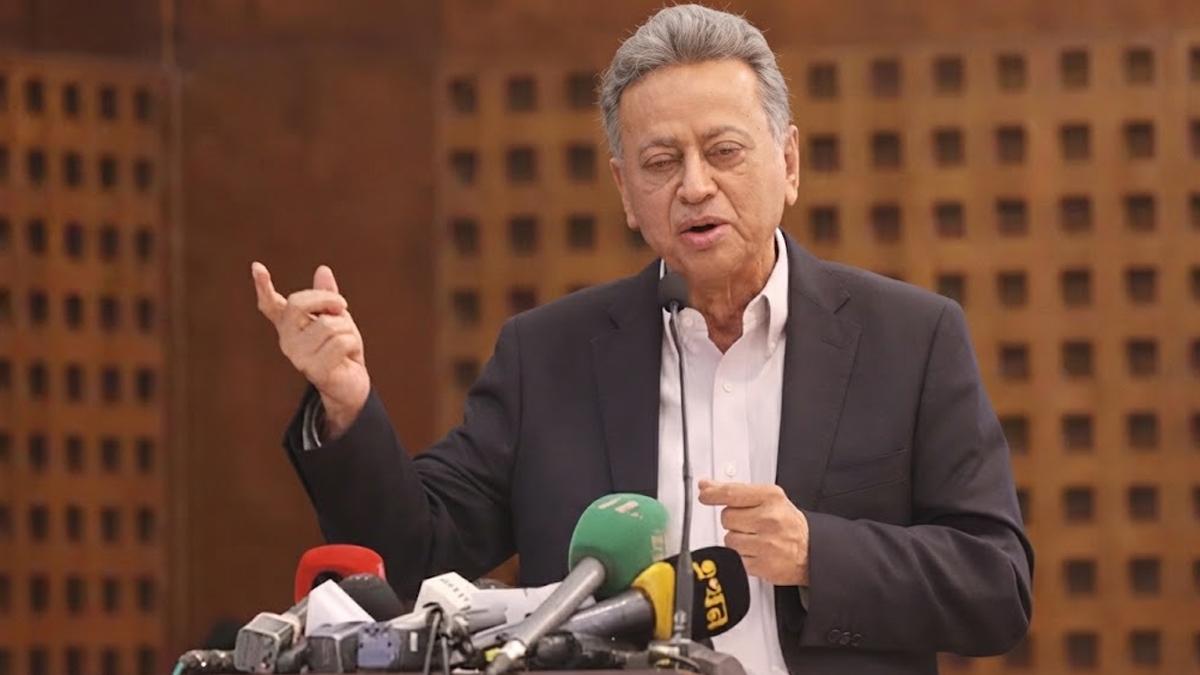
ঢাকা, ২১ সেপ্টেম্বর ২০২৬: দেশে শিগগিরই ডিজিটাল ব্যাংকের লাইসেন্স দেওয়ার বিষয়টি সরকার গুরুত্বের সঙ্গে বিবেচনা করছে বলে জানিয়েছেন অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী।
শনিবার (১৯ সেপ্টেম্বর) রাজধানীর একটি হোটেলে পাওয়ার অ্যান্ড পার্টিসিপেশন রিসার্চ সেন্টার (পিপিআরসি) আয়োজিত ‘ফাইন্যান্সিয়াল ইনক্লুশন: পলিসি গোলস, ট্রানজেকশনস ইকোলজি অ্যান্ড সাসটেইনেবল রোডম্যাপ’ শীর্ষক সংলাপে তিনি এ তথ্য জানান। অনুষ্ঠানে বিভিন্ন খাতের প্রতিনিধি ও অংশীজনেরা উপস্থিত ছিলেন।
প্রধান অতিথির বক্তব্যে অর্থমন্ত্রী বলেন, “ডিজিটাল ব্যাংকিং খুব শিগগিরই হতে যাচ্ছে। এ নিয়ে আমার কোনো সন্দেহ নেই, কারণ এটি আমাদের ডিজিটাল অর্থনীতি ও আর্থিক অন্তর্ভুক্তির অন্যতম প্রধান অংশ।”
তিনি জানান, ডিজিটাল ব্যাংকিং বাংলাদেশের অর্থনীতি ও আর্থিক অন্তর্ভুক্তির একটি গুরুত্বপূর্ণ উপাদান হয়ে উঠবে। সাইবার নিরাপত্তা জোরদার, উন্নত ডিজিটাল অবকাঠামো নির্মাণ এবং ক্রেডিট তথ্যের সঠিক সমন্বয়ের ওপর গুরুত্ব দিয়ে নীতিনির্ধারকেরা পর্যায়ক্রমে এই সেবা চালুর পরিকল্পনা করছেন।
আর্থিক সেবার পরিসর বাড়ানোর বিষয়ে অর্থমন্ত্রী বলেন, “ডিজিটাল ব্যাংকিংকে আলাদা করে দেখার সুযোগ নেই; বরং নিরবচ্ছিন্ন ইন্টারনেট সংযোগ, ডিজিটাল পেমেন্ট ও ব্যাংকিং সুবিধার সমন্বয়ে গঠিত একটি বিস্তৃত ইকোসিস্টেম হিসেবে এ ব্যবস্থাকে বিবেচনা করতে হবে।”
তিনি ডিজিটাল ব্যাংকিং সেবা সম্প্রসারণের আগে শক্তিশালী ডিজিটাল অবকাঠামো নিশ্চিত করার ওপর গুরুত্বারোপ করেন।
ডিজিটাল ব্যাংকিং প্রচলিত ব্যবস্থার বাইরে থাকা নিম্ন আয়ের পরিবার, কৃষক ও প্রান্তিক জনগোষ্ঠীকে ব্যাংকিং সেবার আওতায় আনতে গুরুত্বপূর্ণ ভূমিকা রাখবে বলে আশা প্রকাশ করেন অর্থমন্ত্রী।
উদাহরণ হিসেবে তিনি বলেন, ফ্যামিলি কার্ডের মাধ্যমে সরকারি সহায়তার অর্থ সরাসরি পাওয়ার সুযোগ তৈরি হওয়ায় অনেক গৃহিণী নতুন ব্যাংক অ্যাকাউন্ট খুলছেন। একইভাবে, ফারমার্স কার্ডের মাধ্যমে অর্থ লেনদেনের সুবিধা পাওয়ায় কৃষকদের মধ্যেও ব্যাংক অ্যাকাউন্ট খোলার আগ্রহ বাড়ছে।
তিনি বলেন, “মানুষ যখন কোনো প্রথাগত ব্যবস্থার মাধ্যমে অর্থ পায়, তখন ব্যাংকিং সিস্টেমে আসার ক্ষেত্রে তারা এক ধরনের প্রণোদনা পায়।”
বাংলা কিউআর ও এমএফএসের চার্জ নিয়ে আলোচনা
সংলাপ চলাকালে অংশগ্রহণকারীরা বাংলা কিউআরের অপব্যবহার এবং সর্বনিম্ন মার্চেন্ট ডিসকাউন্ট রেট (এমডিআর) ও ইন্টারচেঞ্জ রিইম্বার্সমেন্ট ফি (আইআরএফ) তুলে নেওয়ার বিষয়টি উত্থাপন করেন। তাঁদের মতে, এ ধরনের পদক্ষেপ মোবাইল ফাইন্যান্সিয়াল সার্ভিস (এমএফএস) প্রদানকারীদের ব্যবসায়িক মডেলকে ব্যাহত করেছে।
তাঁরা জানান, চার্জমুক্ত পেমেন্ট সুবিধার সুযোগ নিয়ে কিছু এজেন্ট এমএফএসের অর্থ ব্যাংকের মাধ্যমে ঘুরিয়ে নিচ্ছেন। এ ধরনের অপব্যবহার বন্ধে কঠোর তদারকি প্রয়োজন।
এমডিআর হলো ডিজিটাল লেনদেন প্রক্রিয়ার জন্য মার্চেন্টদের পক্ষ থেকে ব্যাংক ও পেমেন্ট সার্ভিস প্রোভাইডারদের দেওয়া ফি। অন্যদিকে, আইআরএফ হলো এক ধরনের আন্তঃব্যাংক সার্ভিস চার্জ, যা বাংলা কিউআর স্থাপনকারী প্রতিষ্ঠানকে সেই প্রতিষ্ঠানকে দিতে হয়, যার অ্যাপ ব্যবহার করে পেমেন্ট সম্পন্ন করা হয়েছে।
বিশেষজ্ঞরা সতর্ক করে বলেন, “এমডিআর ও আইআরএফ শূন্য করা হলে এমএফএস প্রতিষ্ঠানগুলো ক্যাশ-ইন চার্জ বাড়াতে বাধ্য হতে পারে, যা আর্থিক অন্তর্ভুক্তির লক্ষ্যকে ব্যাহত করবে।”
বাংলা কিউআরের অপব্যবহার রোধে গুরুত্বারোপ
অনুষ্ঠানে বাংলাদেশ ব্যাংকের সাবেক গভর্নর আহসান এইচ মনসুর বলেন, “বাংলা কিউআর এমন একটি বিষয়, যা আমাদের গ্রহণ করতেই হবে। তবে একই সঙ্গে এর অপব্যবহার রোধ করতে হবে। এটি একটি গুরুত্বপূর্ণ উদ্যোগ, কিন্তু একটি ‘বিগ-ব্যাং’ ধরনের সমাধান তৈরির জন্য অনেক পদক্ষেপ নেওয়া প্রয়োজন। এই উদ্যোগ টেকসই হতে হবে। এ সমস্যার কোনো একক সমাধান নেই; একটি একটি করে সমাধান করতে হবে।”
তিনি বলেন, “আমাদের সময়ে আমরা স্থানীয় সরকারগুলোকে পরামর্শ দিয়েছিলাম, যেন ট্রেড লাইসেন্সের জন্য আবেদন করা বা নবায়ন করা ব্যবসাপ্রতিষ্ঠানগুলোর ক্ষেত্রে প্রতিটি ইউনিয়ন পরিষদ, পৌরসভা ও সিটি করপোরেশনে বাংলা কিউআর সুবিধা থাকা বাধ্যতামূলক করা হয়।”
তিনি জানান, নীতিটি এমনও ছিল যে একটি একক জাতীয় কিউআর স্ট্যান্ডার্ড থাকা উচিত। এটি গুরুত্বপূর্ণ, যাতে প্রতিটি প্রতিষ্ঠান ও গ্রাহক এই সুবিধা ব্যবহার করতে পারেন। তবে এ ব্যবস্থায় গ্রাহকদের স্মার্টফোন থাকা বাধ্যতামূলক হওয়া উচিত কি না, সেই প্রশ্নও রয়েছে।
ডিজিটাল ব্যাংকিং প্রসঙ্গে আহসান এইচ মনসুর বলেন, “ডিজিটাল ব্যাংক হলো আরেকটি খাত, যা বর্তমানে আটকে আছে। আমি জানি না কেন। আমার সময়ে সবকিছুই করা হয়েছিল। তালিকা তৈরি করা হয়েছিল, মানদণ্ড চিহ্নিত করা হয়েছিল এবং প্রক্রিয়াটি সাজানো হয়েছিল। কিন্তু তারপর থেকে এটি আর এগোয়নি।”
টেকসই রোডম্যাপের প্রয়োজন
পিপিআরসির নির্বাহী চেয়ারম্যান হোসেন জিল্লুর রহমান বলেন, “বাংলা কিউআর বাস্তবায়নের জন্য একটি টেকসই রোডম্যাপ থাকতে হবে, যেখানে আজকের অংশীজনদের মতামতকে বড় পরিসরে বিবেচনায় নেওয়া হবে। স্পষ্টতই, এসব কাজ করতেই হবে। তবে ডিজিটাল ভবিষ্যতের বিভিন্ন অংশজুড়ে আরও অনেক কাজও করতে হবে।”
তিনি বলেন, “অংশীজনেরা পুরো প্রক্রিয়ায় অংশগ্রহণ ও অবদান রাখতে আগ্রহী। এখন একটি টেকসই রোডম্যাপ পদ্ধতির মাধ্যমে ব্যবস্থাকে সামঞ্জস্যপূর্ণ করতে হবে। এর জন্য অনেক বড় পরিসরে আলোচনার প্রয়োজন।”

